Las causas en los tribunales federales suelen avanzar a un ritmo desesperadamente lento. Durante años, carpetas y peritajes se amontonan en los despachos del edificio de Retiro mientras la ciudadanía observa cómo el paso del tiempo desdibuja responsabilidades. Sin embargo, cuando el engranaje de la Justicia finalmente destraba un expediente, el impacto suele sentirse de lleno en el mapa político nacional.
El período comprendido entre 2003 y 2015 permanece bajo una lupa permanente. Durante esa etapa, un puñado de administradores de áreas estratégicas concentró un manejo de recursos públicos sin precedentes. Esas decisiones, sumadas a los movimientos de capitales en las sombras, generaron investigaciones que tardaron más de un decenio en arrojar pruebas definitivas sobre cómo se movía el dinero lejos de los controles oficiales.
Tras años de peritajes contables, cruces de llamadas e inspecciones financieras, las piezas comenzaron a encajar. Las declaraciones juradas presentadas en su momento ante la Oficina Anticorrupción mostraban inconsistencias evidentes al cotejarse con los bienes reales, las propiedades adquiridas y el flujo de efectivo detectado por los peritos contables.
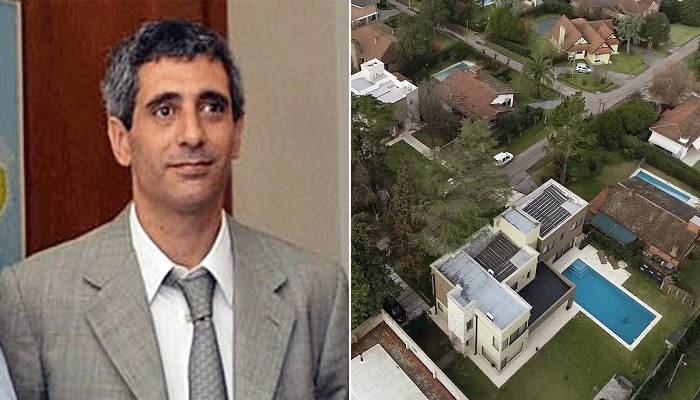
En el centro de esta tormenta jurídica, el juez federal Julián Ercolini firmó el procesamiento sin prisión preventiva de Roberto Barata por el delito de enriquecimiento ilícito, aplicándole además un embargo de 100 millones de pesos. El fallo expuso una maniobra concreta: la adquisición de una propiedad de gran valor en un barrio privado registrada a nombre de su madre quien carecía de capacidad financiera para realizar semejante operación como pantalla para ocultar fondos insostenibles. Testimonios de contratistas que refaccionaron el inmueble confirmaron que el propio Barata daba las órdenes directas y abonaba las obras con fajos de efectivo.
Esta resolución no surge de manera aislada. Se entrelaza directamente con el expediente de los cuadernos, donde el exnúmero dos del Ministerio de Planificación ya figura como pieza clave en una presunta red de cobro de coimas y retorno de fondos. Las similitudes en la operatoria el uso sistemático de papel moneda fuera del circuito bancario y la omisión deliberada de patrimonio terminaron por consolidar la postura de los fiscales.
El fallo de Comodoro Py marca un antecedente decisivo en el juzgamiento de la función pública. Más allá de las estrategias de defensa para dilatar plazos, la acumulación de pericias contables y testimonios dejó expuesta una estructura de testaferros difícil de justificar en los tribunales.